


Din bolig er måske ikke længere så sikker en investering, som den har været. Større renterisiko har betydning for, hvilket lån du skal vælge.
Højere renter kræver handling
Det danske boligmarked står fortsat stærkt sammenlignet med mange andre lande, men renterisikoen er steget – også i Danmark. Som boligejer bør du være opmærksom på stigende renter. Mange familier vil få markant højere boligudgifter, hvis renterne fortsætter opad.
Især hvis du har F1- og F-kortlån bør du være særlig opmærksom. Har du F3- og F5-lån er du foreløbig bedre beskyttet, men har du meget kort rente vil du opleve større rentestigninger, end du kunne forvente for bare et år siden. Det planlagte loft over rentefradraget vil gøre, at det vil ramme privatøkonomien endnu hårdere.
Derfor bør du tjekke risikoen i dine boliglån nu. Overvej, om en del af gælden bør have fast rente, og om din økonomi kan tåle højere ydelser, hvis renterne stiger yderligere.
Nye vilkår for valg af rente
Når renten stiger, kan det være nødvendigt at ændre dine valg af rente. Skal du vælge F5 igen, når du skal rentetilpasse? Skal du vælge et kort lån, hvis du køber bolig? Den slags spørgsmål er værd at genoverveje, når renterisikoen stiger.
Generelt bliver det mindre attraktivt at have gæld, når risikoen for rentestigninger er højere. Derfor kan det være fornuftigt at prioritere afdrag på den del af boliggælden, der udgør den største risiko i din økonomi.
Mange boligejere kan med fordel kan nedbringe gælden til omkring 50-60 procent af boligens værdi, hvis der er tale om dyr gæld eller hvis gælden er for stor. Det afhænger naturligvis af den specifikke renterisiko i din økonomi. Er den stor, skal du fjerne meget gæld med store afdrag. Er den lille, kan du gøre noget helt andet
Det rigtige realkreditlån for dig – Finanshuset Fredensborg
Derfor er rente-risikoen steget
En analyse i tidsskriftet The Economist peger på, at en række af de faktorer, der tidligere har holdt hånden under boligmarkedet, har ændret sig.
Boligmarkederne i de rige lande klarede sig overraskende godt gennem rentestigningerne i 2022 og 2023. Selvom låneomkostningerne steg markant, ligger boligpriserne samlet set kun få procent under rekordniveauerne.
Ifølge The Economist kan situationen dog være ved at ændre sig. De forhold, der tidligere beskyttede boligejerne mod højere renter, er blevet svagere. Under coronapandemien sikrede mange husholdninger sig lange lån med fast rente, men i dag er flere boligejere igen eksponeret over for renteændringer. Samtidig vælger mange kortere rentebindinger i forventning om lavere renter fremover.
Et andet forhold, der støttede boligmarkedet, var de store opsparinger, som mange husholdninger opbyggede under pandemien. Disse ekstra reserver er nu i vidt omfang brugt op. Det betyder, at flere familier kan få sværere ved at håndtere højere boligudgifter, hvis renterne forbliver høje i en længere periode.
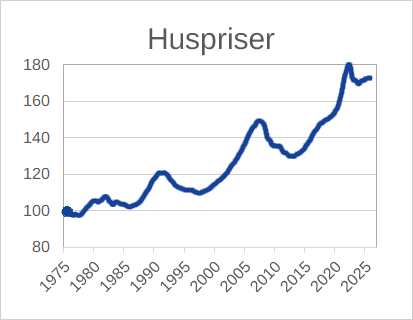
Reale boligpriser i de rige lande siden 1975.
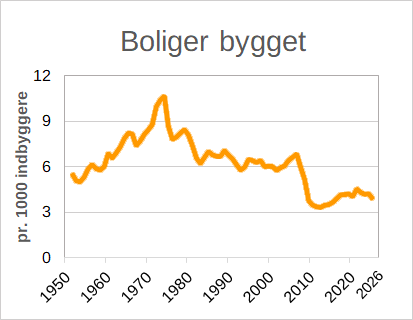
Boligbyggeri i 11 rige lande målt som nye boliger pr. 1.000 indbyggere.
Kilde: House prices survived the last rise in interest rates. Will they this time? | The Economist
The Economist peger også på, at boligudbuddet er stigende flere steder. Efter mange år med begrænset nybyggeri er der blevet opført flere boliger, og lokale myndigheder har flere steder lempet planreglerne. Et større udbud giver køberne flere valgmuligheder og kan dæmpe prisudviklingen.
Analysen konkluderer, at boligmarkedet ikke længere nødvendigvis er et ”sikkert” væddemål på fortsatte prisstigninger. Hvis renterne forbliver høje eller stiger yderligere, kan en kombination af mindre rentebeskyttelse, færre opsparingsreserver og et større boligudbud skabe en periode med svagere boligpriser i mange lande.
Danmark skiller sig ud
Jeg mener ikke, at analysen kan overføres direkte til Danmark. Det danske boligmarked er efter min vurdering mere robust end mange andre europæiske markeder. Men analysen understreger alligevel en vigtig pointe: Dit valg af rente og størrelsen på din gæld kan få større betydning de kommende år.
Det gode råd
Tjek renterisikoen i dit boliglån, overvej fast rente på en del af belåningen, og se på, om du kan reducere gælden, hvis din økonomi er følsom over for stigende renter.
Husk også, at en højere rente ikke nødvendigvis er dårlig for dig på sigt, hvis du har stor opsparing i pensionsordninger og andre ordninger. Højere renter vil give dig højere afkast der over tid – også selvom det giver lidt uro lige nu.