

Betaler du høje bidrag på dit lån? Så er der en god nyhed her. Fald i bidragssatser giver nye muligheder. Kan du tjene på at omlægge dit lån nu?
Priskrig giver markant fald
Flere realkreditselskaber har sænket bidragssatserne i løbet af 2026, og for første gang i mange år ser det ud til, at konkurrencen presser priserne mærkbart ned. Ifølge Nationalbankens tal gav det i juli det største registrerede fald nogensinde i den gennemsnitlige bidragssats for private boligejere.
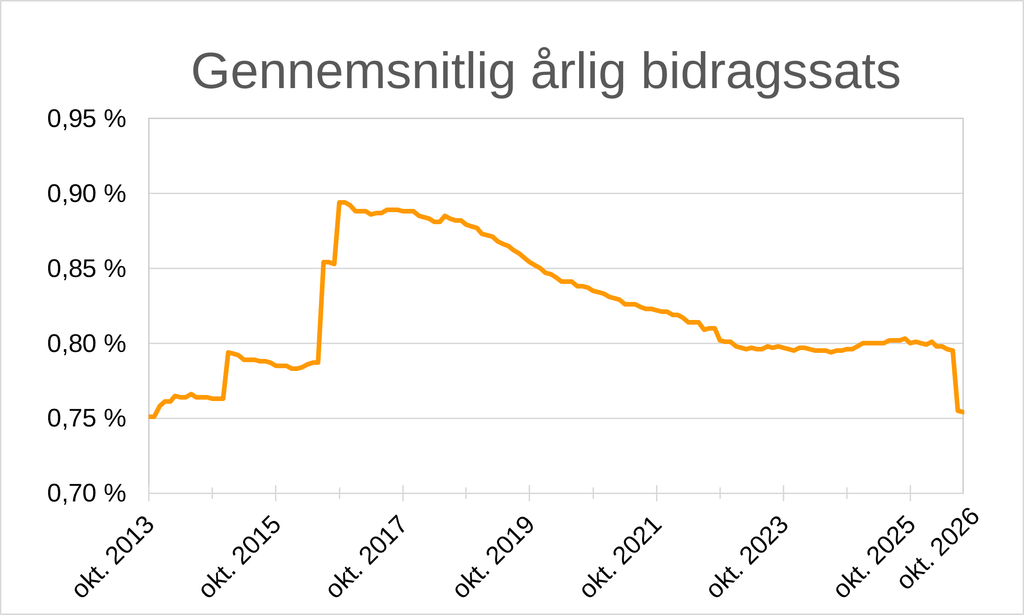
Privatkunders gennemsnitlige årlige bidragssats i procent af deres realkreditlån, 2013-2026. Udestående indenlandsk udlån fra realkreditinstitutter. Kilde: Udestående indenlandsk udlån fra realkreditinstitutter efter datatype, indenlandsk sektor og valuta – Nationalbankens Statistikbank – data og tal
Prisfaldet skyldes især, at Nordea Kredit og Totalkredit har ladet de lavere priser gælde både nye og eksisterende kunder.
Udviklingen markerer et klart skifte fra årene efter finanskrisen, hvor bidragssatserne steg kraftigt og toppede i 2016. Siden faldt niveauet frem til 2022, hvorefter udviklingen gik i stå. Niveauet har siden da været stort set uændret frem til juli i år, hvor vi fik et markant fald. Ikke alle boligejere har fået del i prisnedsættelserne, da Realkredit Danmark og Jyske Realkredit primært har sænket bidragssatserne på nye lån.
Tallene skal tages med et vist forbehold, da bidragssatserne kun er sænket på udvalgte lån. Udviklingen skal i øvrigt ses i lyset af, at bankernes indtjening stiger som følge af de stigende renter.
Det rigtige realkreditlån for dig – Finanshuset Fredensborg
Kan du sænke din bidragssats?
Er dine lån ikke i Totalkredit eller Nordea, er du nødt til at omlægge lån for at opnå de nye lavere bidragssatser.
Du bør derfor indhente tilbud på omlægning af dine lån, hvis der er mulighed for, at det kan betale sig, eller hvis du af andre årsager alligevel overvejer at ændre dine lån. Det kan være, at afdragsfriheden udløber snart, at renten skal tilpasses, eller at du har brug for at låne mere – for eksempel til at ombygge huset.
Er det længe siden, du sidst har ændret dine lån, er der ovenikøbet mulighed for, at du kommer under en lavere lånegrænse. Købte du eksempelvis bolig for 10 år siden i København eller Nordsjælland, kan du muligvis komme under en belåningsgrad på 60 % og dermed få en endnu lavere bidragssats. Det kan gøre, at du hurtigere tjener dine omkostninger ved at omlægge lånet hjem igen, selvom du ikke får en lavere rente.
Det gode råd
Renterne er steget de seneste mange måneder, så du kan nok ikke omlægge til en lavere rente. Det er naturligvis en streg i regningen, men det er de samlede omkostninger, der er det væsentlige, når du vurderer, om det kan betale sig at omlægge lån.
Falder din ÅOP efter skat (den effektive nettorente) ikke, skal du være forsigtig med at omlægge. Har du behov for at få frigivet kapital eller at sænke din risiko med fast rente, kan det dog alligevel være en fordel omlægge til et nyt lån.
Er du i tvivl om, det er en fordel for dig at omlægge lån nu, bør du kontakte din uafhængige rådgiver. Har du ikke en uafhængig økonomisk rådgiver, kan du få en uforpligtende indledende samtale med en erfaren rådgiver og høre, hvordan vi kan hjælpe dig.
Er din bidragssats faldet?
Hør om vi kan gøre en forskel for dig.